Una lezione da conoscere e sapere.
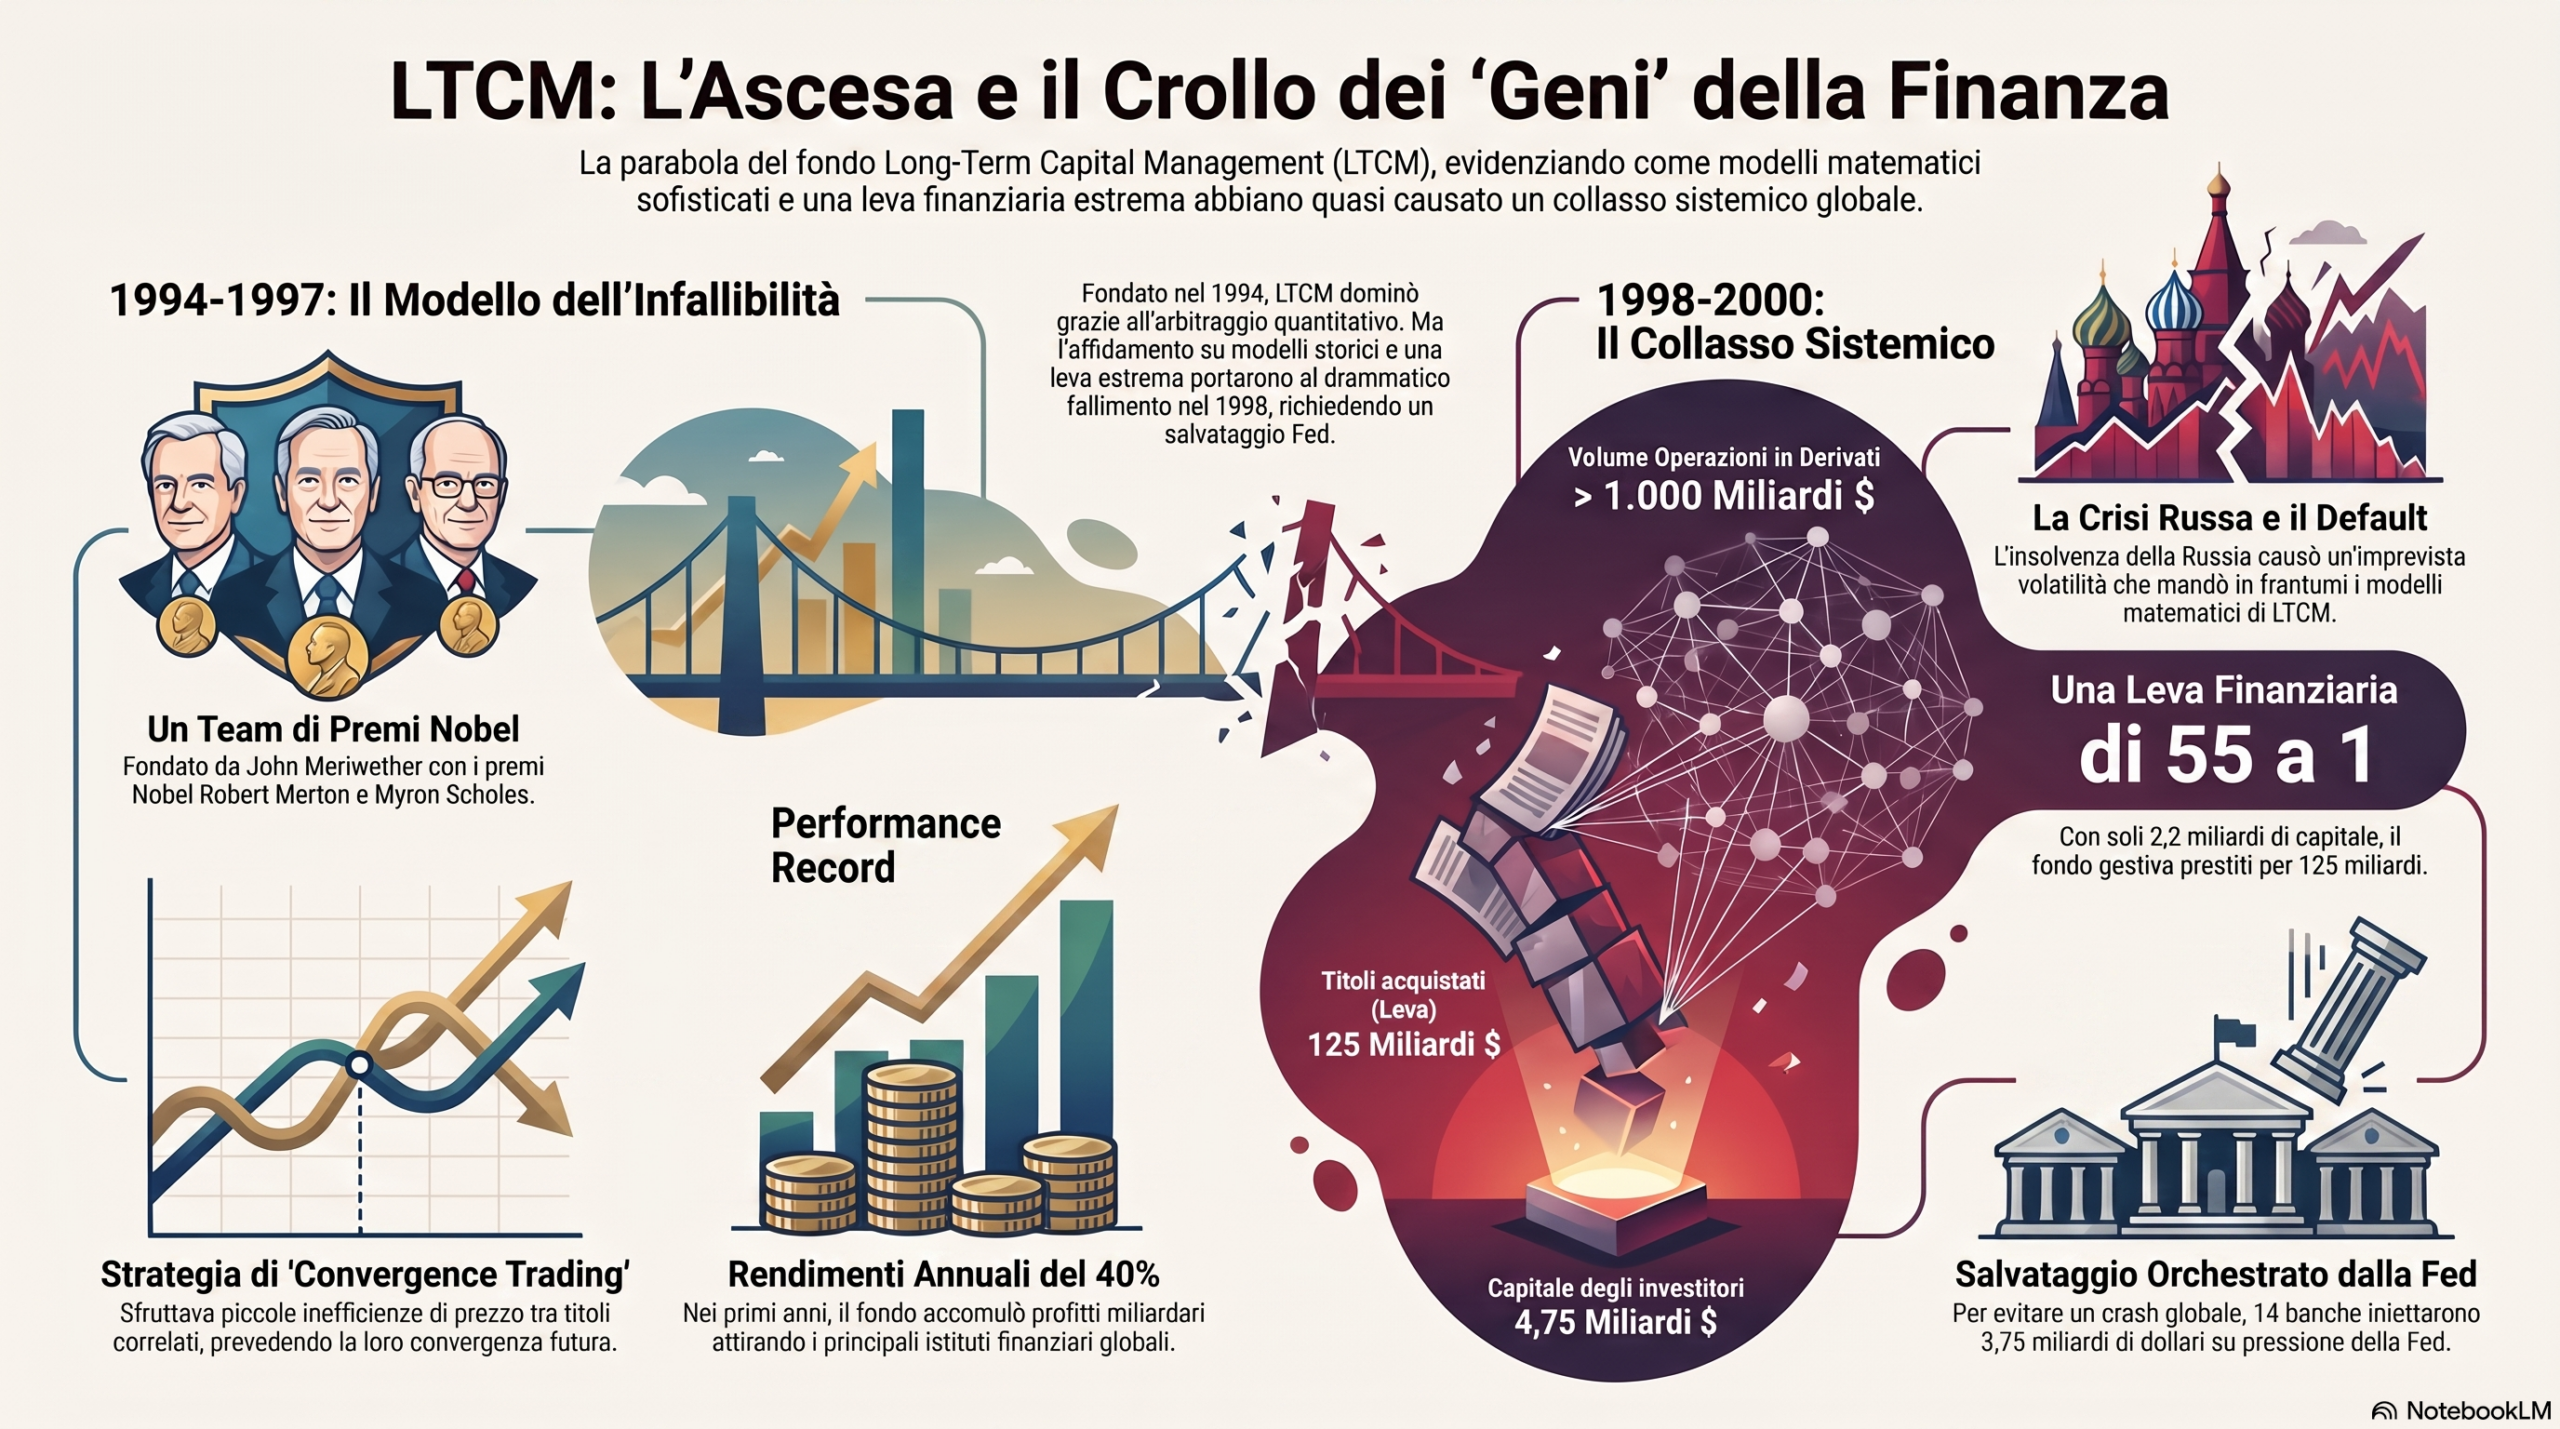
Le fonti descrivono l’ascesa e la drammatica caduta di Long-Term Capital Management (LTCM), un prestigioso hedge fund fondato negli anni ‘90 da esperti di Wall Street e premi Nobel. Il fondo ottenne inizialmente rendimenti eccezionali grazie a modelli matematici complessi e a un utilizzo estremo della leva finanziaria, puntando sulla convergenza dei prezzi dei titoli. Tuttavia, l’instabilità globale causata dalla crisi russa del 1998 mandò in frantumi queste previsioni statistiche, spingendo la società sull’orlo dell’insolvenza. Per scongiurare un collasso sistemico dell’economia mondiale, la Federal Reserve dovette coordinare un massiccio piano di salvataggio da parte delle principali banche internazionali. Oggi il caso LTCM rimane un monito fondamentale sui pericoli dell’eccessivo indebitamento e sui limiti dell’affidarsi esclusivamente a modelli teorici in mercati intrinsecamente imprevedibili.
LTCM: ascesa e crollo
Il Giorno in cui i Premi Nobel fecero quasi crollare il Mondo: 5 Lezioni da LTCM
All’inizio degli anni ‘90, il firmamento finanziario sembrava aver finalmente trovato la sua Stella Polare. Era nata quella che gli addetti ai lavori definivano la “macchina da soldi perfetta”: il Long-Term Capital Management (LTCM). Fondato nel 1994 da John Meriwether — il celebre “Master of the Universe” ex Salomon Brothers — insieme a un’élite di accademici che includeva due premi Nobel per l’economia, il fondo prometteva di distillare profitti certi dal caos dei mercati attraverso la pura astrazione matematica. Ma l’arroganza della precisione, nutrita da equazioni eleganti, si scontrò presto con la spietata imprevedibilità del mondo reale. In un ecosistema guidato non da variabili statiche, ma da emozioni umane volatili e mutamenti geopolitici, possiamo davvero affidarci a modelli che pretendono di eliminare l’incertezza? La parabola di LTCM ci suggerisce che, in finanza, il confine tra genio e rovina è tracciato dalla presunzione di poter calcolare l’incalcolabile.
1. Il Paradosso del Genio (Nobel vs. Realtà)
La presenza di Robert Merton e Myron Scholes nel comitato di gestione di LTCM non era un semplice fregio accademico, ma il pilastro di un’aura di invincibilità quasi religiosa. Il mercato, sedotto dal prestigio intellettuale, concesse loro una fiducia incondizionata. Nei primi tre anni, il fondo non si limitò a performare: dominò, con rendimenti medi annuali del 40% e un miliardo di dollari di utile già nel primo esercizio.
Tuttavia, questo successo iniziale generò un pericoloso “punto cieco” epistemologico. Quando i modelli sono forgiati dai padri fondatori della moderna teoria finanziaria, l’ipotesi del fallimento viene declassata a rumore statistico irrilevante.
“Il fatto che a incorrere in questo fallimento siano stati proprio le migliori menti della finanza mondiale dovrebbe far scattare qualche campanello d’allarme.”
L’ironia tragica risiede in questa forma di hubris: l’eccellenza accademica ha finito per schermare i rischi sistemici, ignorando che l’eleganza di una formula non protegge dalla brutalità di un mercato che smette improvvisamente di comportarsi secondo i manuali.
2. La Leva Finanziaria e l’Illusione della Sicurezza
Il cuore operativo di LTCM era il convergence trading. Il fondo cercava inefficienze infinitesimali tra titoli correlati — come i tassi d’interesse di diversi paesi — scommettendo che, nel tempo, tali valori sarebbero tornati a convergere. Poiché questi “spread” offrivano margini ridottissimi, l’unico modo per generare rendimenti da capogiro era l’impiego di una leva finanziaria estrema.
I dati, analizzati con l’occhio clinico dell’analista, rimangono ancora oggi scioccanti. A fronte di un capitale proprio di circa 2,2 miliardi di dollari (sebbene ispezioni successive abbiano evidenziato come il capitale totale arrivasse a 4,75 miliardi attraverso l’uso di collaterali), il fondo aveva contratto debiti per 125 miliardi. Si trattava di una leva di 55 a 1. Ma il dato più allarmante riguardava il portafoglio off-balance: LTCM sosteneva posizioni in derivati e transazioni finanziarie esotiche per l’astronomica cifra di 1.250 miliardi di dollari.
Utilizzare una leva di tale magnitudo è l’equivalente finanziario di “raccogliere monete davanti a un rullo compressore”: si accumulano piccoli profitti con regolarità svizzera, ma basta un movimento avverso del solo 2% per polverizzare l’intero capitale sociale. La sicurezza era un’illusione ottica costruita su un abisso di debito.
3. Il Fallimento della Logica Lineare (L’effetto Russia)
Nell’agosto del 1998, la struttura di capitale iniziò a mostrare crepe sistemiche. La crisi russa e il default del governo di Mosca innescarono un evento che i modelli di Merton e Scholes consideravano statisticamente impossibile: un “cigno nero” dalle fat tails (code grasse). Invece di convergere, i mercati entrarono in una fase di panico non-lineare.
Si scatenò una flight to quality senza precedenti verso i titoli di stato statunitensi e tedeschi, allontanando i prezzi dai valori teorici invece di riavvicinarli. Qui emerse il limite letale della logica algoritmica: i computer operano su una storia cristallizzata in dati, mentre gli esseri umani reagiscono con paura irrazionale. I modelli non possono prevedere eventi “fuori dal loro universo statistico”, come il collasso politico di una potenza nucleare o la paralisi collettiva della liquidità. La realtà, a differenza delle equazioni, non ha l’obbligo di essere coerente con il passato.
4. Interconnessione e il Primo “Too Big to Fail”
Il 23 settembre 1998, la Federal Reserve di New York si rese conto che il collasso di LTCM non era un fallimento isolato, ma una minaccia esistenziale per l’intero sistema globale. Il fondo era così profondamente interconnesso con le tesorerie di ogni grande banca internazionale che la sua implosione avrebbe innescato un contagio sistemico, una reazione a chain-reaction di insolvenze capace di congelare il credito mondiale.
Per scongiurare l’apocalisse finanziaria, la Fed orchestrò un salvataggio senza precedenti: un consorzio di 14 banche internazionali fu costretto a iniettare 3,75 miliardi di dollari per rilevare le spoglie del fondo. Questo intervento segnò la nascita del concetto moderno di “Too Big to Fail”, sollevando un dilemma etico che ci portiamo dietro ancora oggi: salvando gli speculatori per proteggere il sistema, si finisce per alimentare un perverso azzardo morale, convincendo il mercato che, se l’errore è abbastanza grande, qualcun altro pagherà il conto.
5. La Tragedia del Tempismo e del Capitale
L’aspetto più cinico della vicenda di LTCM è che, paradossalmente, i modelli matematici avevano ragione. Dopo il collasso e la liquidazione, i tassi russi e gli spread internazionali tornarono effettivamente verso la media teorica. Se il fondo avesse avuto sufficiente ossigeno finanziario per resistere alla tempesta, avrebbe trasformato il disastro in un trionfo.
Ma la gestione del rischio di LTCM era degenerata in una Martingale strategy: raddoppiare sistematicamente la posta per recuperare le perdite, sperando che il mercato si ravvedesse prima dell’esaurimento dei fondi. Non accadde. In finanza, avere ragione troppo presto è indistinguibile dall’avere torto. La lezione è brutale nella sua semplicità: la solvibilità è una condizione necessaria che non ammette deroghe intellettuali. Come un giocatore di roulette che finisce le fiches proprio prima che esca il suo numero, LTCM è morto di “liquidity mismatch”. Nei mercati non conta chi ha l’equazione più elegante, ma chi sopravvive abbastanza a lungo per dimostrarne la validità.
Conclusione: Un Monito per il Futuro
L’eredità di LTCM rimane un monito scultoreo contro l’eccesso di fiducia nella tecnologia finanziaria. Sebbene oggi i regolatori siano più vigili, l’errore assiomatico di fondo rimane latente: l’illusione di poter sostituire la realtà autentica, fatta di sangue e panico, con una realtà virtuale fatta di silicio e probabilità.
In un’epoca dominata da algoritmi ad alta frequenza e intelligenze artificiali sempre più oscure, stiamo forse assemblando i pezzi di una nuova LTCM, ancora più vasta e interconnessa? La storia ci insegna che il mercato rimarrà sempre un “random walk” imprevedibile. La domanda che ogni investitore deve porsi è: siamo pronti per il momento in cui la realtà deciderà di uscire, ancora una volta, dai confini dei nostri modelli?
Se volete imparare e conoscere la storia e le nuove tecnologie, organizzo corsi di vario genere al fine di apprendere modelli che non sono infallibili insieme a quelli di nuova generazione che sono in grado di monitorare una montagna di dati e gestire il rischio tipico dei mercati in modo completamente diverso dal passato!
Valerio Rossi, formatore, saggista e divulgatore digitale.
E-mail: vrfinanza@protonmail.com
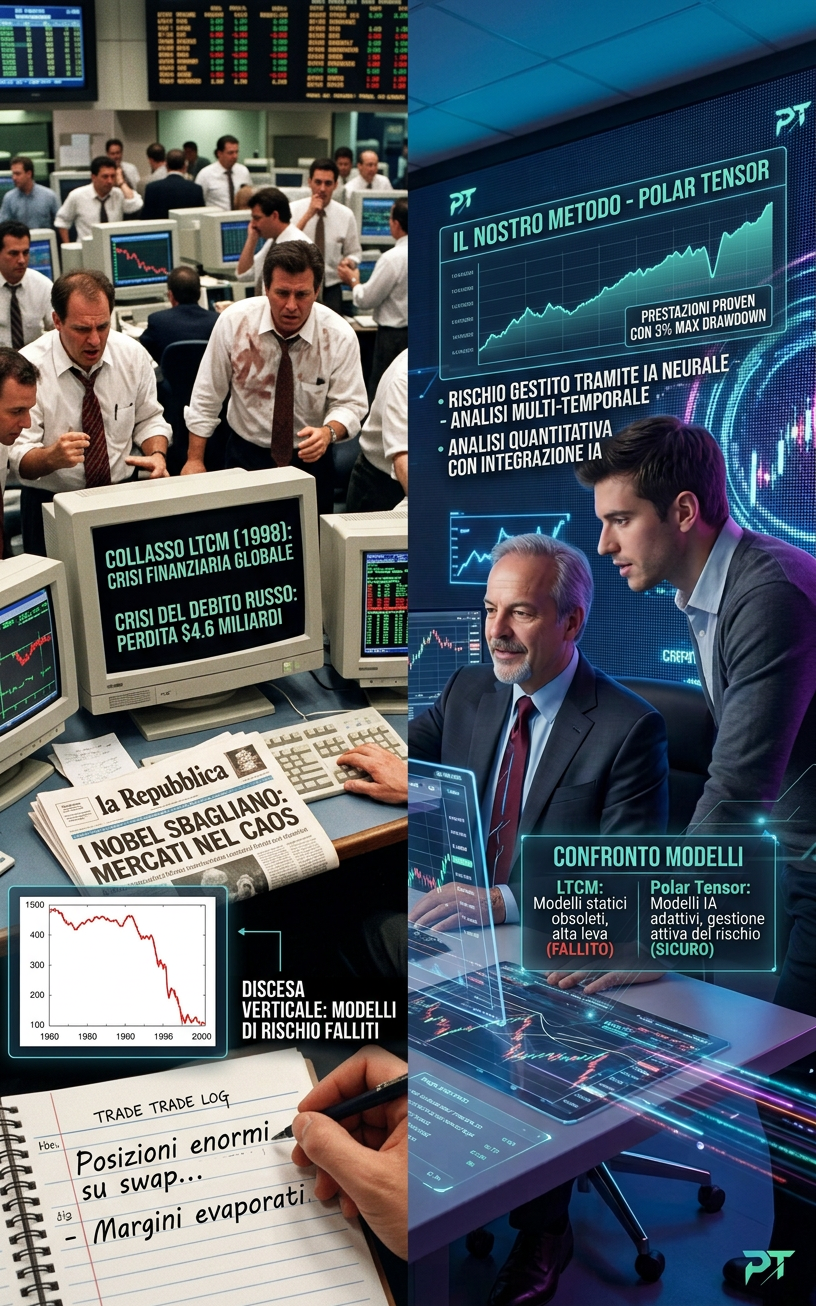
Confronto modelli
Siti web: VR Finanza Smart education School Formazione