Una evoluzione tecnologica che non si può ignorare.
La tecnologia blockchain e la finanza decentralizzata (DeFi) stanno profondamente trasformando il settore bancario tradizionale, eliminando gli intermediari e abbassando i costi operativi attraverso contratti intelligenti e reti peer-to-peer. Grazie a queste innovazioni, le piattaforme emergenti come i deobank offrono servizi finanziari completi — tra cui prestiti, risparmi e pagamenti — garantendo agli utenti il controllo totale dei propri asset digitali. Questo nuovo paradigma promuove attivamente l’inclusione finanziaria globale, permettendo anche alle popolazioni non bancarizzate di accedere facilmente a mercati sicuri e trasparenti. Nonostante i notevoli benefici in termini di efficienza e velocità, la rapida adozione di questi strumenti deve affrontare sfide importanti legate all’incertezza normativa, ai rischi tecnologici e alla sicurezza informatica. Per garantire una crescita sostenibile, il settore finanziario sta esplorando modelli ibridi che integrano i vantaggi della DeFi con le garanzie e la conformità della finanza tradizionale.
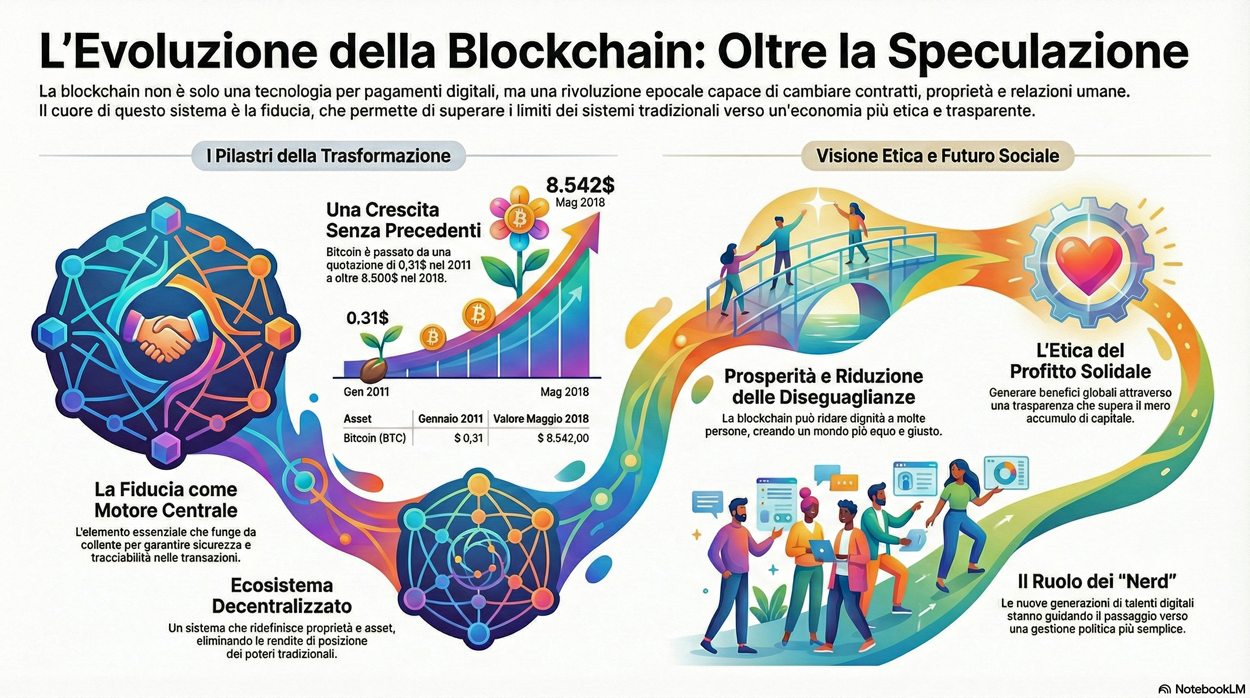
Evoluzione della blockchain
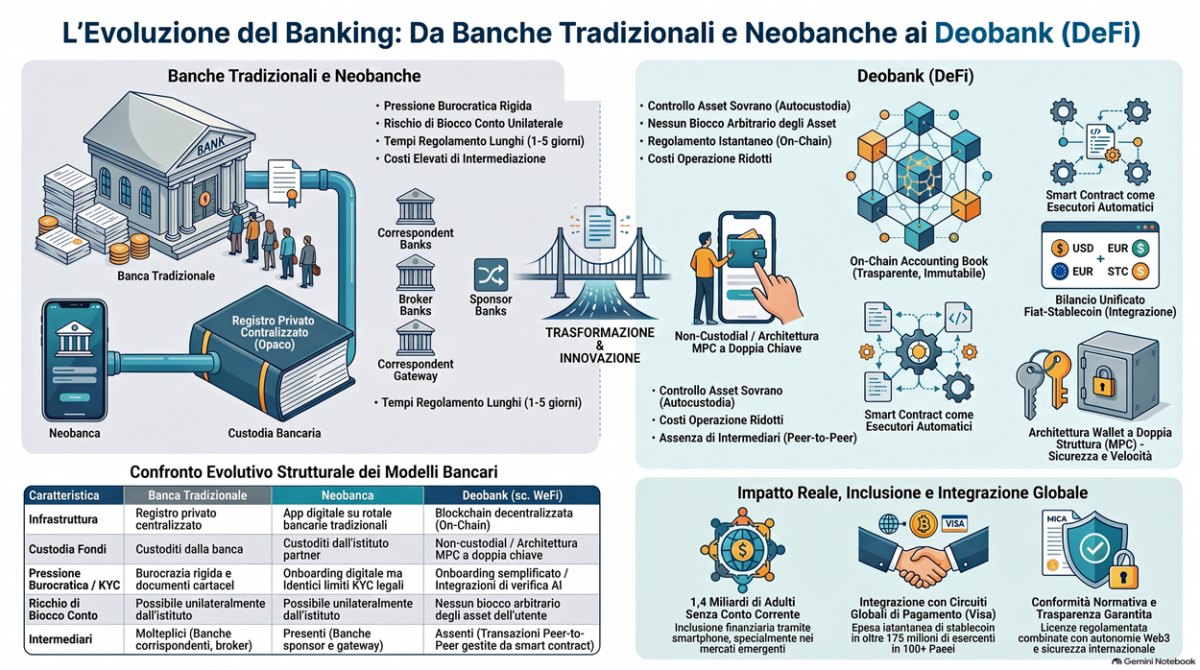
Guida Didattica Comparativa: L’Evoluzione dei Servizi Finanziari (Banche Tradizionali, Neobank e Deobank)
1. Introduzione: L’Evoluzione del Denaro e dei Servizi Finanziari
Il sistema bancario e finanziario globale si trova al centro di una trasformazione profonda. Storicamente, le istituzioni finanziarie hanno rappresentato la colonna portante dell’economia, orchestrando il flusso di capitale tra cittadini, imprese e governi. Tuttavia, eventi sistemici come la crisi finanziaria globale del 2008 hanno evidenziato profonde vulnerabilità nel modello tradizionale, provocando una diffusa perdita di fiducia e innescando un dibattito fondamentale sulla necessità di riforme, trasparenza e innovazione.
Per comprendere come stia cambiando il modo in cui gestiamo il denaro, è necessario analizzare tre modelli chiave che rappresentano tre fasi evolutive dei servizi finanziari:
- Banche Tradizionali: Gli istituti centralizzati classici basati su filiali fisiche e intermediari.
- Neobank: Le banche digital-first che hanno modernizzato l’esperienza utente mantenendo però le vecchie infrastrutture sottostanti.
- Deobank (Decentralized On-Chain Banks): Le banche di nuova generazione nate sulla tecnologia blockchain e sulla finanza decentralizzata (DeFi).
Tesi Centrale: L’evoluzione dei servizi finanziari non è una semplice questione di modernizzazione dell’interfaccia grafica o delle applicazioni mobili. Il vero paradigma del cambiamento risiede nel livello di controllo e di custodia che l’utente esercita sui propri fondi e nella natura dell’infrastruttura tecnologica sottostante.
Esaminiamo ora nel dettaglio il punto di partenza di questo percorso evolutivo: il modello bancario tradizionale.
2. Le Banche Tradizionali: Il Modello Centralizzato del XX Secolo
Il sistema bancario tradizionale opera secondo un’architettura centralizzata fortemente dipendente da intermediari fidati. In questo modello, le banche commerciali fungono da custodi centrali degli asset e da “guardiani” (gatekeepers) delle transazioni: valutano la solvibilità dei debitori, mantengono i registri contabili e applicano le normative per prevenire le frodi e il riciclaggio di denaro (KYC/AML).
Le funzioni principali di queste istituzioni comprendono:
- Raccolta dei depositi di risparmio.
- Erogazione di prestiti e credito.
- Gestione degli investimenti.
- Emissione di carte di pagamento e gestione dei flussi di cassa.
A supervisionare questo sistema vi sono le Banche Centrali (come la Federal Reserve negli Stati Uniti o la Banca Centrale Europea), che regolano la liquidità, controllano la politica monetaria e vigilano sulla stabilità complessiva.
Nonostante la sua stabilità storica, il modello tradizionale presenta 3 principali limiti strutturali:
- Costi elevati e inefficienze: La presenza di molteplici intermediari, unita ai costi operativi per il mantenimento di filiali fisiche e personale, genera commissioni cumulative a carico dell’utente per servizi base, gestione di conto e trasferimenti.
- Lentezza nei regolamenti (Settlement): I processi di compensazione e regolamento, in particolare per i pagamenti transfrontalieri, richiedono diversi giorni lavorativi a causa di molteplici livelli di verifica burocratica e controlli di conformità interbancaria.
- Esclusione finanziaria: A causa di requisiti stringenti di identificazione (KYC/documentazione ufficiale), costi di gestione e assenza di infrastrutture fisiche nelle regioni remote, oltre 1,4 miliardi di adulti nel mondo rimangono privi di un conto bancario (unbanked), precludendo loro l’accesso all’economia formale.
Con l’avvento di Internet e degli smartphone, il settore finanziario ha cercato di rispondere a queste inefficienze introducendo le Neobank.
3. Le Neobank: La Rivoluzione Digitale dell’Interfaccia
Le Neobank sono istituti esclusivamente digitali che offrono servizi finanziari gestiti interamente tramite applicazioni mobili moderne, snelle e intuitive. Nate per superare la rigidità delle banche tradizionali, hanno registrato una crescita esponenziale offrendo una registrazione (onboarding) rapida e costi di gestione ridotti grazie all’eliminazione delle filiali fisiche.
Tuttavia, un’analisi approfondita rivela un paradosso strutturale:
Il Paradosso delle Neobank: Sebbene abbiano rivoluzionato e semplificato l’interfaccia utente (UI), le Neobank rappresentano soltanto un “mezzo passo avanti”. Esse continuano infatti a dipendere dai vecchi binari bancari tradizionali (legacy rails) e collaborano costantemente con le istituzioni classiche per il regolamento delle transazioni e la conformità.
In quanto enti custodiali, le Neobank mantengono la gestione diretta dei fondi dell’utente sui propri server centralizzati. Di conseguenza, rimangono soggette ai medesimi vincoli delle banche classiche:
- Rischio di congelamento arbitrario o blocco cautelativo dei conti in base a politiche interne o direttive normative.
- Dipendenza dai tempi di regolamento delle reti interbancarie tradizionali per i trasferimenti effettivi di fondo.
- Persistenza di barriere normative d’accesso che continuano a escludere gran parte della popolazione mondiale priva di documenti standard.
Per superare la dipendenza dai binari finanziari tradizionali e riprogettare l’architettura stessa del conto bancario, è nata una nuova frontiera: la Deobank.
4. Le Deobank: La Nuova Frontiera “On-Chain” e Decentralizzata
Una Deobank (o Decentralized On-Chain Bank, di cui la piattaforma WeFi rappresenta un esempio pionieristico) è una banca operante interamente su infrastruttura blockchain e strumenti di Finanza Decentralizzata (DeFi). A differenza dei modelli precedenti, la Deobank offre servizi bancari tradizionali mantenendo le transazioni trasparenti, programmabili e, soprattutto, sotto l’autocustodia diretta dell’utente.
Il motore operativo delle Deobank è rappresentato dai Contratti Intelligenti (Smart Contracts): programmi informatici auto-eseguibili i cui termini sono scritti direttamente nel codice. Gli smart contract sostituiscono la supervisione e l’intermediazione umana, eseguendo automaticamente pagamenti, erogazione di prestiti e calcolo dei rendimenti senza discrezionalità istituzionale.
I componenti tecnologici chiave di una Deobank includono:
- Binari Blockchain e Regolamenti On-Chain: Le transazioni non passano attraverso la rete interbancaria tradizionale, ma vengono elaborate e regolate su registri distribuiti in pochi secondi o minuti, eliminando i ritardi plurigiornalieri e abbattendo i costi di trasferimento transfrontaliero.
- Architettura a Doppio Portafoglio (Dual-Wallet):
- Livello di Liquidità Operativa Giornaliera (Daily Operational Liquidity Layer): Un portafoglio gestito tramite app mobile per le spese correnti, i pagamenti quotidiani e l’accredito dei ricavi, concepito per offrire un’esperienza utente semplice e del tutto simile alle app bancarie tradizionali.
- Livello di Conservazione del Patrimonio (Generational Wealth Storage): Un portafoglio ad alta sicurezza basato su crittografia MPC (Multi-Party Computation) o su schede fisiche NFC possedute dall’utente. Le chiavi private risiedono sul dispositivo/hardware dell’utente e ogni transazione di questo livello richiede un tocco fisico (physical tap) sulla scheda NFC. Questo meccanismo garantisce che l’istituto non possa muovere, congelare o trasferire gli asset in modo unilaterale senza l’autorizzazione crittografica dell’utente.
- Integrazione di Carte di Pagamento e Stablecoin via Smart Contract Bridge: Attraverso partnership con reti di pagamento globali (come il circuito Visa e infrastrutture stablecoin come Bridge), le Deobank permettono di spendere saldi ancorati a stablecoin presso oltre 175 milioni di esercenti Visa nel mondo. Il meccanismo fondamentale è uno smart contract bridge che collega il portafoglio non-custodiale dell’utente direttamente al binario di pagamento bancario: la conversione del saldo avviene unicamente all’esatto momento del punto vendita (point of sale). In questo modo, l’utente spende risorse nel mondo reale senza dover depositare preventivamente i propri fondi presso la banca e senza mai rinunciare alla custodia personale dei propri asset.
Per visualizzare in modo immediato le differenze strutturali tra questi tre approcci, esaminiamo il quadro comparativo generale.
5. Sintesi Comparativa Tripartita
La seguente tabella offre un confronto sintetico tra i tre modelli finanziari analizzati:
| Criterio d’Analisi | Banche Tradizionali | Neobank | Deobank (On-Chain) |
| Infrastruttura / Registro | Sistemi centralizzati chiusi, cartacei o server interni opachi. | Applicazioni digitali costruite su vecchi binari bancari (legacy rails). | Registro distribuito (Ledger On-Chain) pubblico, aperto e immutabile. |
| Custodia delle Risorse | Custodiale: La banca possiede le chiavi, custodisce i fondi e li gestisce a bilancio. | Custodiale: L’app e le banche partner detengono e controllano i fondi degli utenti. | Non-custodiale / Autocustodia: L’utente mantiene il controllo esclusivo delle chiavi private. |
| Intermediari e Gestione | Massiccia presenza di intermediari umani, approvazioni e costi gestionali. | Intermediari digitali che automatizzano la facciata, ma dipendono da banche di supporto. | Sostituiti da Smart Contracts ed esecuzione automatica di codice senza intermediari. |
| Velocità di Regolamento | Lenta: richiede diversi giorni lavorativi (specie per bonifici esteri). | Veloce nell’interfaccia, ma il regolamento sottostante richiede ore o giorni. | Quasi istantanea: le transazioni si regolano sulla rete in pochi secondi o minuti. |
| Inclusione Finanziaria | Bassa: Limitata da barriere burocratiche, costi e requisiti di presenza fisica. | Media: Semplifica l’accesso, ma eredita i medesimi vincoli normativi/KYC classici. | Elevata: Accessibile a chiunque possieda uno smartphone e una connessione Internet. |
6. I Tre Pilastri Concettuali per lo Studente: Controllo, Trasparenza e Custodia
Per comprendere appieno la portata innovativa delle Deobank rispetto ai modelli precedenti, occorre approfondire tre pilastri teorici fondamentali.
Autocustodia vs. Custodia Tradizionale (Metafora della Cassaforte)
Per visualizzare la differenza tra custodia e autocustodia, possiamo ricorrere a un’efficace analogia:
- La banca tradizionale (e la neobank) funziona come un grande magazzino di deposito centrale: l’utente consegna il proprio denaro alla struttura, la quale ne diventa custode legale e ne gestisce l’accesso a propria discrezione.
- La Deobank funziona come una rete di casseforti personali: l’utente mantiene l’unica chiave di accesso esistente (autocustodia). Sebbene l’utente possa collegare la propria cassaforte a servizi finanziari avanzati (piani di risparmio, prestiti, carte di debito), nessuno strumento esterno o istituzione può accedere, congelare o confiscando i fondi senza la firma crittografica fornita dall’utente.
Assenza di Intermediari e Trasparenza del Registro On-Chain
Le banche tradizionali operano tramite registri contabili privati e opachi, posizionando le risorse degli utenti su bilanci soggetti a riserva frazionaria e al rischio di ri-ipoteca (rehypothecation). Nelle Deobank:
- Le risorse dell’utente non vengono mescolate in conti omnibus centralizzati, non alimentano meccanismi di riserva frazionaria né vengono ri-ipotecate senza autorizzazione; esse rimangono associate all’indirizzo unico dell’utente.
- Ogni transazione e stato di solvibilità è registrato su un libro mastro pubblico verificabile in tempo reale (on-chain accounting). La certezza matematica e crittografica sostituisce la “fiducia cieca” nell’istituzione finanziaria.
Inclusione Finanziaria e Democratizzazione
Oltre 1,4 miliardi di individui sono attualmente esclusi dal circuito bancario formale. Più della metà di questa popolazione risiede in Asia (in paesi come la Malesia e le Filippine), regioni caratterizzate da un’altissima penetrazione della telefonia mobile. Le Deobank eliminano le barriere d’ingresso tradizionali: non richiedendo un’infrastruttura di filiali fisiche né complesse approvazioni di credito basate sullo storico burocratico, esse permettono a chiunque possegga uno smartphone di accedere a strumenti di rendimento (yield, staking), prestito (lending) e accumulo di patrimonio fino ad oggi riservati esclusivamente ai mercati avanzati.
Comprese le potenzialità teoriche di questa architettura, è fondamentale analizzare con approccio critico i rischi e le sfide concrete che ne condizionano l’adozione su larga scala.
7. Sfide, Rischi e la Visione di Sintesi al 2035
Nonostante il potenziale rivoluzionario, l’adozione globale della finanza decentralizzata e delle Deobank deve affrontare importanti sfide tecnologiche, operative e regolatorie:
- Incertezza Regolatoria: Esiste una marcata frammentazione nelle legislazioni internazionali, con approcci che vanno dal quadro normativo MiCA (Markets in Crypto-Assets) nell’Unione Europea fino a divieti restrittivi in giurisdizioni come la Cina. Inoltre, occorre bilanciare la tutela della privacy con i requisiti Anti-Riciclaggio (AML) e KYC. È tuttavia rilevante notare che le Deobank (come dimostrato dall’operativo di WeFi) evidenziano come sia possibile ottenere una piena conformità normativa — registrandosi come Money Services Business (MSB in Canada), ottenendo licenze VASP (nella Repubblica Ceca) o autorizzazioni EMI nell’UE — pur mantenendo un’architettura di conto non-custodiale e decentralizzata. Ciò dimostra agli studenti che conformità e autocustodia non sono principi mutuamente esclusivi.
- Rischi di Sicurezza Tecnologica: L’infrastruttura si poggia interamente sul codice. Eventuali vulnerabilità o bug negli smart contract espongono le piattaforme a rischi di hacking (come lo storico attacco alla rete Poly Network nel 2021 che portò alla perdita di oltre 600 milioni di dollari) o a truffe gestite da sviluppatori disonesti (rug pulls).
- Ostacoli di Adozione e Usabilità: L’esperienza utente necessita di ulteriori semplificazioni. La gestione delle chiavi private, la protezione dei dispositivi hardware e la complessità concettuale della blockchain rappresentano tuttora un divario tecnico significativo per l’utente comune.
- Problemi di Scalabilità e Interoperabilità: In momenti di elevato traffico, alcune reti blockchain soffrono di congestione e aumento delle commissioni di rete (gas fees). Inoltre, la comunicazione fluida e sicura tra blockchain differenti richiede ancora lo sviluppo di standard cross-chain maturi.
La Visione Futura: Verso Sistemi Ibridi al 2035
Guardando verso il 2035, la traiettoria del settore non suggerisce la scomparsa immediata delle istituzioni tradizionali, bensì un’evoluzione verso sistemi finanziari ibridi. I grandi circuiti di pagamento mondiali (come Visa) e gli istituti finanziari regolamentati stanno progressivamente integrando le infrastrutture blockchain e i regolamenti in stablecoin all’interno delle proprie reti per sfruttarne la velocità e la trasparenza. La finanza del futuro vedrà una convergenza in cui la tecnologia on-chain diventerà lo standard infrastrutturale invisibile per le transazioni quotidiane.
Al termine di questa disamina concettuale e tecnologica, siamo pronti a consolidare le conoscenze apprese attraverso un riepilogo sintetico e un test di verifica.
8. Conclusione e Verifiche di Apprendimento
In sintesi, mentre il passaggio dalle Banche Tradizionali alle Neobank ha ottimizzato l’accessibilità visiva e l’esperienza dell’utente tramite app mobili senza però modificare le fondamenta centralizzate del sistema, l’avvento delle Deobank trasferisce la proprietà, la trasparenza e la custodia diretta del denaro al singolo individuo. Attraverso l’autocustodia e gli smart contract, la finanza decentralizzata riprogetta la fiducia su basi crittografiche e matematiche.
Punti Chiave da Ricordare:
- Banca Tradizionale: Modello centralizzato, opaco, con tempi di regolamento lunghi (diversi giorni) e totale dipendenza da intermediari e filiali fisiche.
- Neobank: Interfaccia digitale moderna ed efficiente costruita su vecchi binari bancari (legacy rails); migliora l’esperienza utente ma rimane un sistema custodiale e centralizzato.
- Deobank: Banca decentralizzata on-chain basata su smart contract; offre servizi finanziari completi garantendo l’autocustodia delle risorse e regolamenti pressoché istantanei.
- Autocustodia e Smart Contract Bridge: L’utente conserva il possesso esclusivo delle chiavi private (tramite architetture Dual-Wallet e schede NFC/MPC), mentre appositi bridge permettono di spendere stablecoin su reti globali (es. Visa) senza mai cedere la custodia dei propri fondi alla banca.
Quiz di Autovalutazione
Verifica la tua comprensione dei concetti trattati rispondendo alle seguenti tre domande:
1. Qual è la differenza fondamentale tra una Neobank e una Deobank?
- a) Le Neobank utilizzano solo monete di carta, mentre le Deobank usano solo carte plastificate.
- b) Le Neobank operano su binari bancari tradizionali e gestiscono i fondi in modo custodiale; le Deobank operano su blockchain e permettono l’autocustodia dei fondi.
- c) Le Neobank non richiedono l’uso di uno smartphone, mentre le Deobank funzionano unicamente tramite filiali fisiche.
2. In che modo una Deobank consente di spendere stablecoin presso la rete commerciale Visa mantenendo l’autocustodia?
- a) Depositando permanentemente tutti i propri fondi presso un conto corrente centralizzato della banca partner di Visa.
- b) Utilizzando uno smart contract bridge che converte il saldo dal portafoglio non-custodiale dell’utente alla rete di pagamento soltanto all’atto dell’acquisto nel punto vendita.
- c) Stampando banconote fisiche ancorate alle stablecoin da consegnare manualmente ai negozianti.
3. Quale caratteristica distingue l’architettura a Doppio Portafoglio (Dual-Wallet) di una Deobank sul piano della sicurezza?
- a) Separa il livello di liquidità operativa quotidiana (gestito via app) da un livello di conservazione ad alta sicurezza (con chiavi private su scheda NFC/MPC) che richiede un tocco fisico (physical tap) per autorizzare qualsiasi movimento.
- b) Permette alla banca di spostare liberamente i fondi del cliente per investimenti speculativi senza autorizzazione.
- c) Richiede l’apertura di due conti correnti presso due banche tradizionali diverse per poter funzionare.
Risposte Corrette: 1: b | 2: b | 3: a
In un mondo in continuo cambiamento che aumenta la velocità ogni giorno formarsi ed informarsi diventa necessario e una vero valore strategico e aggiunto rispetto a coloro che stanno alla finestra e si allinenano alle direttive governative che rappresentano una manipolazione evidente e un controllo di massa speculando sull’ignoranza e la pigrizia di chi non vuole imparare ed…evolversi.
Per questo organizzo corsi di formazione ed eventi di presentazione pubblici dove incontro le persone che vogliono fare un salto quantico.
Sono a Vostra disposizione per ogni informazione e condivisione nella Vostra città o luogo.
Valerio Rossi, formatore e divulgatore digitale
E-mail: vrdigitaladvisor@proton.me
San Martino Buon Albergo, 8 ottobre 2026.