Ottima domanda!
Oggi il controllo dell’IA è fortemente concentrato nelle mani di un ristretto gruppo di aziende tecnologiche, fornitori di infrastrutture hardware e superpotenze geopolitiche. Non si tratta solo di chi sviluppa i modelli di linguaggio, ma di chi possiede i chip, i data center e le reti cloud necessarie per alimentarli.
I punti chiave emersi dalla ricerca:
- I colli di bottiglia dell’hardware: Nvidia detiene oltre l’80% del mercato dei chip per data center AI. La fabbricazione dei chip più avanzati dipende quasi interamente dalla taiwanese TSMC, mentre la tecnologia per produrli è un monopolio dell’olandese ASML.
- I Giganti dei Cloud e dei Modelli: I grandi modelli sono dominati da pochi attori primari — OpenAI/Microsoft, Google (Gemini), Anthropic (Amazon/Google), Meta (Llama) e xAI. Le risorse di calcolo enormi necessarie rendono difficile per nuovi attori competere alla frontiera.
- Geopolitica e Regolamentazione: Si distinguono tre modelli mondiali: gli USA (innovazione di mercato e restrizioni sulla sicurezza nazionale), l’Unione Europea (tutela dei diritti fondamentali con l’EU AI Act) e la Cina (controllo statale diretto).
- Opportunità: Sviluppi straordinari nella ricerca scientifica e medica, automazione industriale, diagnosi avanzate e aumento della produttività globale.
- Rischi: Estrema concentrazione di potere economico e informativo, disinformazione su larga scala, impatti sull’occupazione, elevato consumo energetico e sfide di sicurezza e allineamento degli algoritmi.
Introduzione
Sapevi che un blocco economico su una singola isola asiatica potrebbe costare all’economia globale ben 5.000 miliardi di dollari? Benvenuti nel panorama dell’Intelligenza Artificiale nel 2026, dove il controllo dell’hardware, del cloud e delle regole di governance non è solo una questione di business, ma di pura sicurezza nazionale. In questa lezione esploreremo chi detiene realmente il potere tecnologico oggi.
Al termine di questa lezione sarai in grado di:
- Identificare i veri colli di bottiglia fisici dell’IA, a partire dal monopolio dei chip avanzati.
- Comprendere il fenomeno della frammentazione geoeconomica e il significato del “premio geopolitico”.
- Analizzare i tre diversi approcci normativi globali di Unione Europea, Stati Uniti e Cina.
- Tracciare l’evoluzione delle quote di mercato dei chatbot e delle infrastrutture cloud nel 2026.
L’Impero dell’Hardware: NVIDIA, TSMC e il Monopolio dei Chip
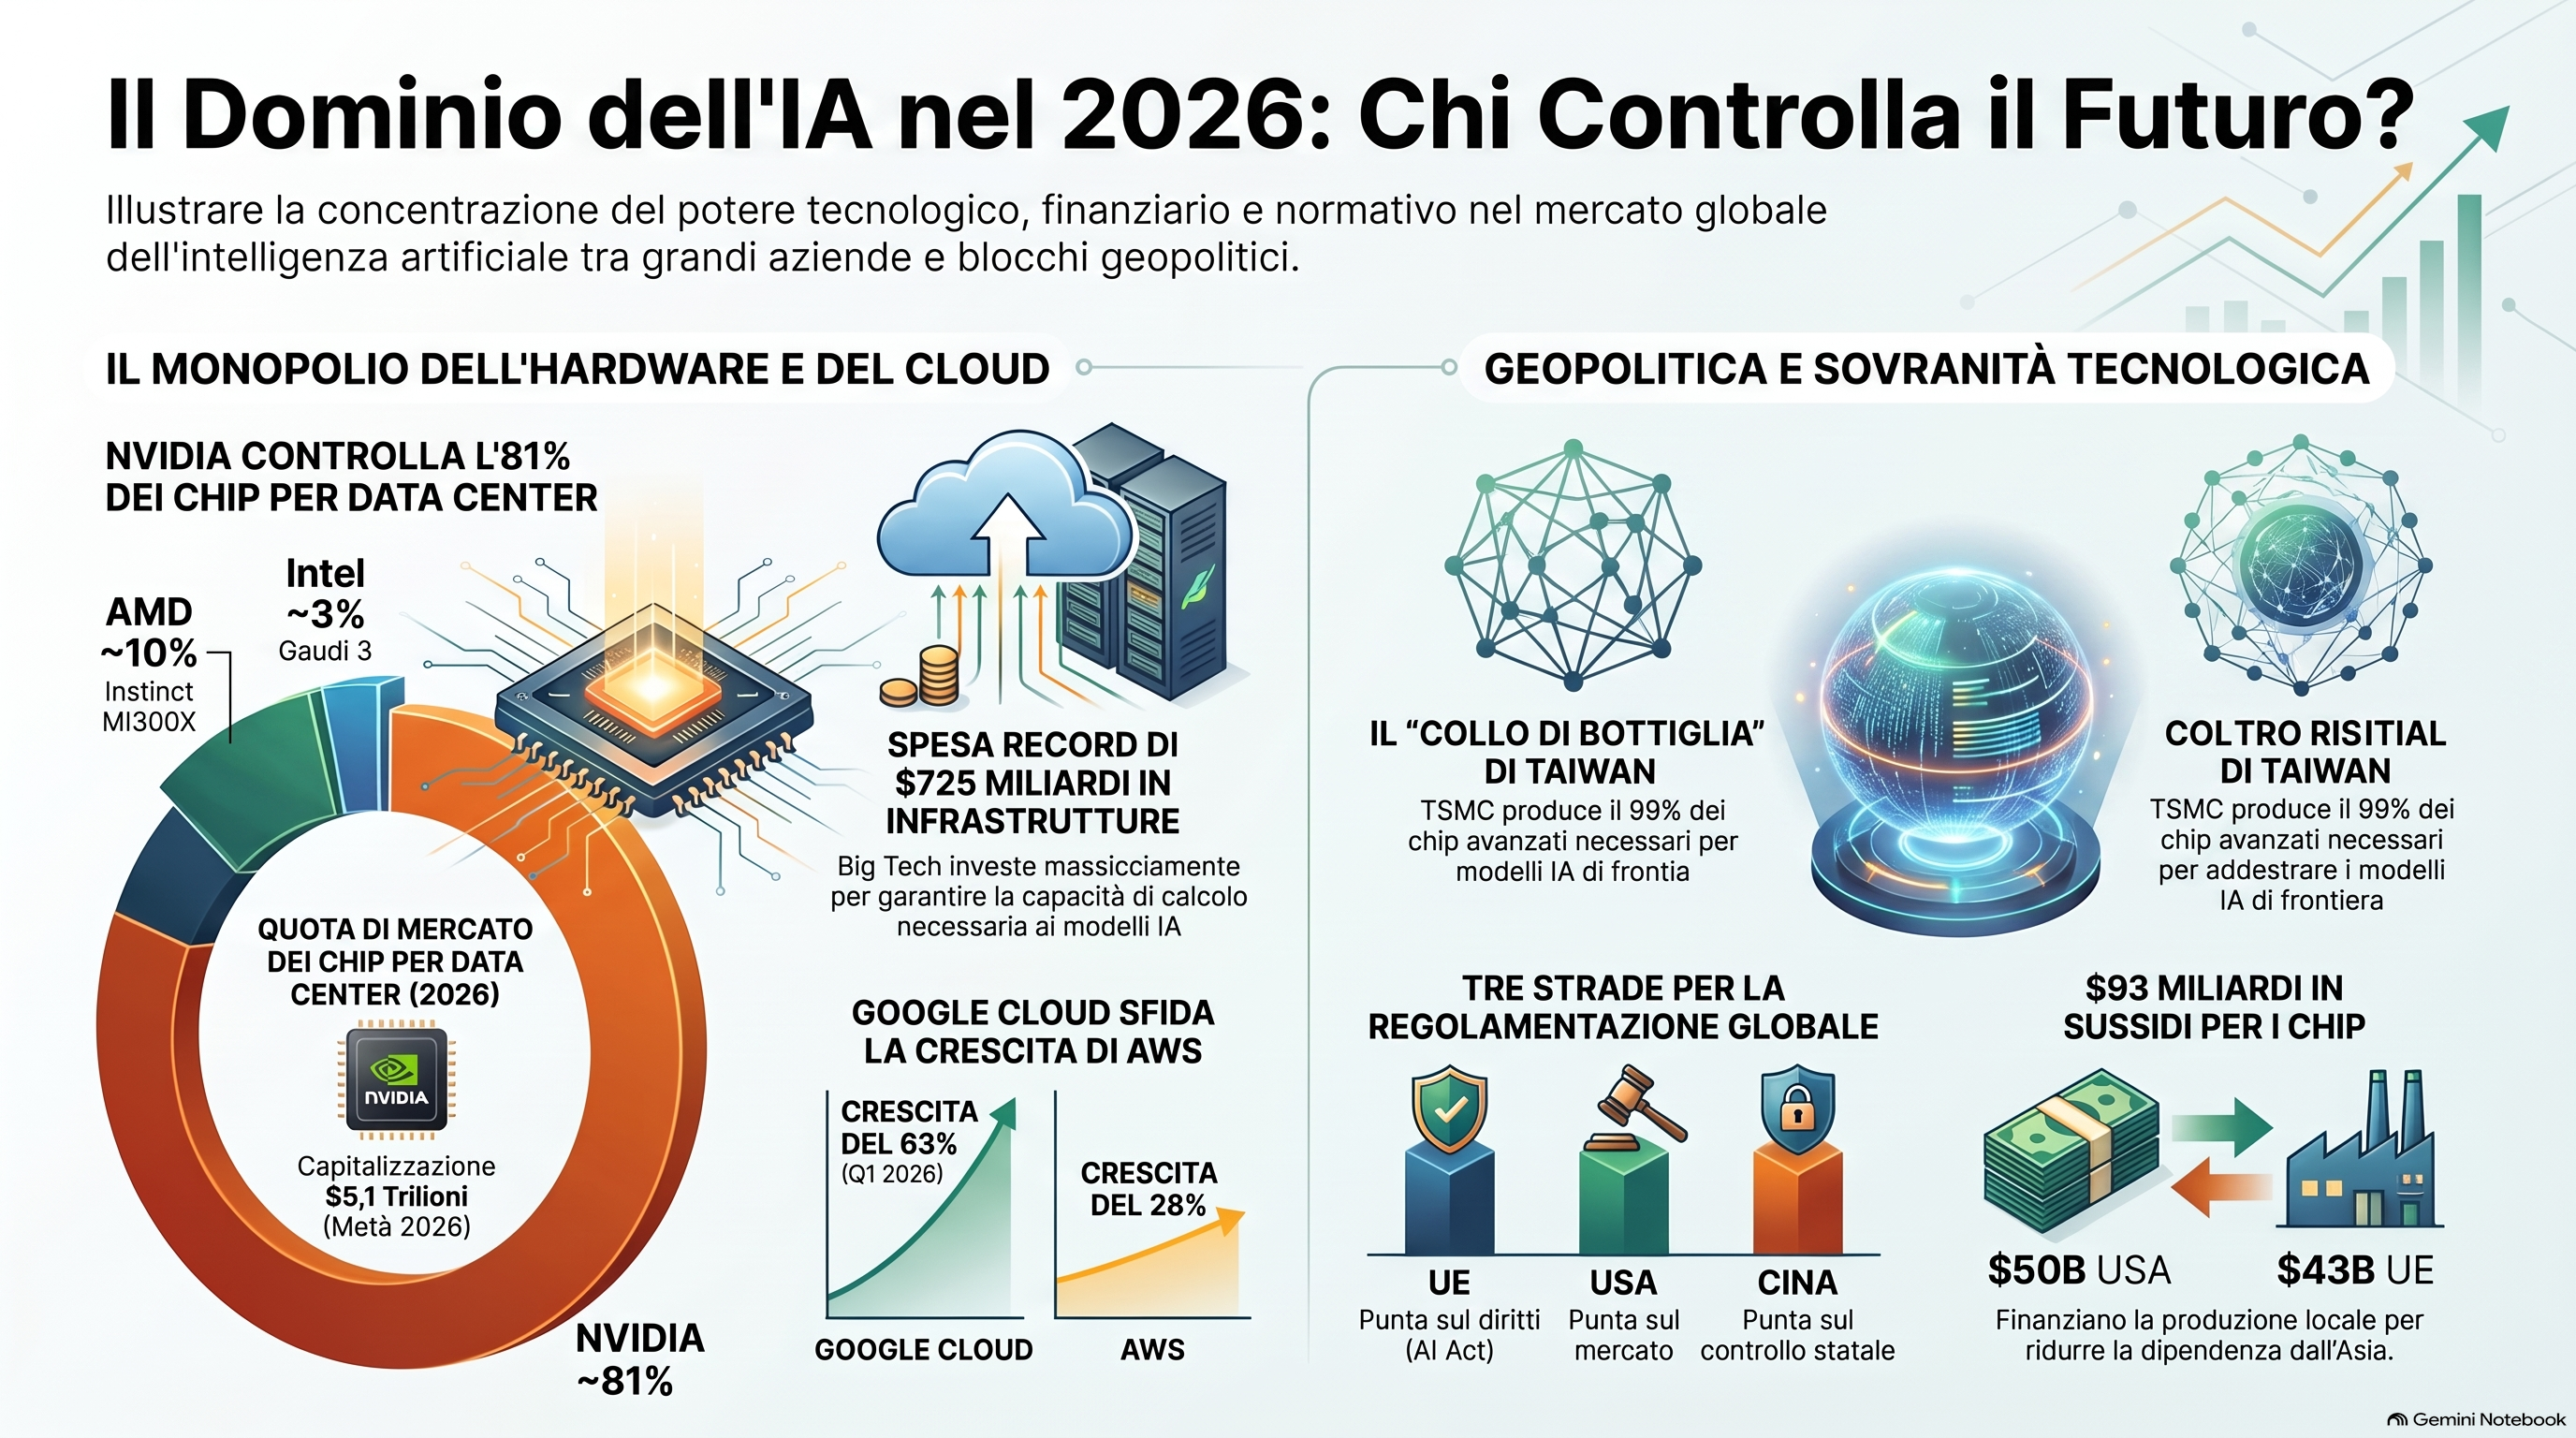
Molti pensano all’IA come a un software immateriale che fluttua nel cloud. In realtà, l’IA poggia su una monumentale infrastruttura fisica. Al vertice di questa piramide c’è NVIDIA, che nel 2026 controlla circa l’81% del mercato dei chip per i data center di IA, seguita a distanza da AMD con il 10%.
Ma il vero imbuto dell’intera economia globale si trova a Taiwan. Una sola azienda, la TSMC (Taiwan Semiconductor Manufacturing Company), produce circa il 90% dei chip avanzati sotto i 10 nanometri e addirittura il 99% dei chip di frontiera utilizzati per addestrare i modelli di IA più potenti. Questa straordinaria concentrazione rende il mercato vulnerabile: TSMC, che da sola vale circa 1,9 mila miliardi di dollari, dipende a sua volta dai macchinari di litografia a ultravioletti estremi (EUV) prodotti in esclusiva dall’europea ASML e da sostanze chimiche ultraspecializzate provenienti dal Giappone. Senza una perfetta armonia globale, la produzione di silicio si fermerebbe all’istante.
La Catena di Fornitura dell’Hardware AI
Una mappa visiva che mostra il percorso di creazione dei chip avanzati, dal monopolio delle macchine EUV di ASML alla fabbricazione di TSMC, fino al design di NVIDIA e all’implementazione nei data center.
La Geopolitica dei Chip e il Premio Geopolitico
Per anni si è parlato dello “scudo di silicio”: l’idea che la dipendenza reciproca di superpotenze come Stati Uniti e Cina dai chip di Taiwan avrebbe garantito la pace nell’isola per evitare la devastazione economica bilaterale. Tuttavia, le teorie delle relazioni internazionali e la paura di futuri tagli alle forniture stanno spingendo i governi verso una direzione opposta: la frammentazione geoeconomica.
I governi mondiali sono entrati in una corsa frenetica alla rilocalizzazione delle fabbriche (onshoring e friend-shoring), stanziando cifre colossali in sussidi statali: il Chips Act americano prevede 50 miliardi di dollari, quello europeo 43 miliardi, e la Cina ha investito decine di miliardi per la propria autosufficienza. Ma uscire da un collo di bottiglia geopolitico ha un costo salato. Costruire fabbriche al di fuori dei super-ottimizzati ecosistemi asiatici comporterà un aumento dei costi dei wafer di silicio stimato tra il 25% e il 40%. Questo è il cosiddetto “premio geopolitico”: il prezzo che consumatori e aziende dovranno pagare per avere una catena di fornitura sicura.
La Geopolitica dei Chip Spiegata
Un video riassuntivo che analizza la teoria dello scudo di silicio, il concetto di friend-shoring e l’impatto economico del trasferimento delle fabbriche di semiconduttori.
La Battaglia del Cloud e dei Chatbot nel 2026
La potenza di calcolo generata dai chip viene acquistata e distribuita dai colossi del Cloud (i cosiddetti Hyperscaler). Nel 2026, Big Tech prevede di spendere l’incredibile cifra di 725 miliardi di dollari in infrastrutture di IA. AWS di Amazon cresce del 28% su base annua, Google Cloud del 63%, mentre l’attività legata all’IA di Microsoft ha raggiunto una quota di entrate annuali di 37 miliardi di dollari.
Sul fronte del software e delle applicazioni destinate al pubblico, il panorama dei chatbot sta vivendo un’importante transizione. ChatGPT di OpenAI (valutata 852 miliardi di dollari) detiene ancora la leadership con circa il 64-68% del traffico globale, ma ha registrato un calo rispetto all’87% dell’anno precedente. Chi sta guadagnando terreno? Principalmente Google Gemini, salito al 18,2% del traffico, e nuovi attori come DeepSeek. Nel frattempo, sul piano dell’engagement, Claude di Anthropic (valutata 965 miliardi di dollari) fa registrare il tempo di utilizzo medio giornaliero più alto per utente, pari a quasi 35 minuti.
Quote di Mercato Cloud e Software AI 2026
Una presentazione interattiva con dati visivi aggiornati al 2026 sulle quote dei provider cloud (AWS, Azure, Google Cloud), sulla distribuzione del traffico dei chatbot e sulle valutazioni record di OpenAI e Anthropic.
Tre Strade, una Tecnologia: Come il Mondo Governa l’IA
Di fronte alla rapidissima evoluzione dell’IA, i blocchi globali si muovono su tre binari normativi profondamente diversi, che riflettono i rispettivi valori politici e sociali:
- Unione Europea (Modello orientato ai diritti): L’approccio europeo si basa sull’AI Act, i cui divieti sono entrati in vigore all’inizio del 2025. Per non soffocare le imprese, alla fine del 2025 l’UE ha proposto il pacchetto “Digital Omnibus”, volto a posticipare i severi requisiti per i sistemi ad alto rischio al 2027-2028, stimando un risparmio di 5 miliardi di euro per le aziende, pur mantenendo saldi i divieti contro pratiche lesive come la creazione di immagini intime non consensuali.
- Stati Uniti (Modello orientato al mercato): Negli USA non esiste una legge federale globale. C’è invece una forte tensione tra il livello federale e quello dei singoli stati. L’amministrazione federale preme per una centralizzazione che impedisca ai singoli Stati di imporre responsabilità severe agli sviluppatori (tramite l’Executive Order 14365 del presidente Trump), mentre stati come la California continuano a legiferare in autonomia su discriminazione algoritmica e repliche digitali (es. SB 53 e AB 2602).
- Cina (Modello guidato dallo Stato): Pechino segue una regolamentazione pragmatica e coordinata tra agenzie statali. Nel 2026 è entrato in vigore l’emendamento alla legge sulla sicurezza informatica che inserisce l’IA nel diritto nazionale. Tra le misure introdotte spiccano l’obbligo di etichettatura per i contenuti sintetici, regole stringenti sui servizi interattivi antropomorfi (fidanzati virtuali) e sanzioni contro la concorrenza sleale nel settore (come la repressione dei siti DeepSeek contraffatti).
Mappa Regolatoria Globale dell’IA
Una mappa concettuale ramificata che mette a confronto la filosofia legislativa, le norme chiave e le scadenze di applicazione di Unione Europea, Stati Uniti e Cina.
Sommario
In questa lezione abbiamo esplorato come l’Intelligenza Artificiale sia legata a doppio filo a complesse dinamiche di potere economico e geopolitico:
- La sovranità dell’hardware: NVIDIA detiene l’81% della quota dei chip di calcolo per IA, ma la produzione globale dipende interamente dalla stabilità di Taiwan e di TSMC, che controlla il 99% dei chip per modelli di frontiera.
- La fine dell’era low-cost: La rilocalizzazione delle fabbriche di microchip (onshoring) finanziata dai governi occidentali comporterà un aumento dei costi di fabbricazione del 25-40%, traducendosi in un “premio geopolitico” sui dispositivi futuri.
- Il mercato in movimento: Mentre i giganti del Cloud spendono centinaia di miliardi di dollari in infrastrutture, ChatGPT affronta una concorrenza sempre più agguerrita da parte di Google Gemini.
- Un mondo frammentato nelle regole: L’UE punta sui diritti e la sicurezza, gli Stati Uniti cercano di favorire l’innovazione di mercato ostacolando le leggi locali dei singoli Stati, e la Cina esercita un controllo statale mirato.
Per consuelnza e formazione non esitate a contattarmi: Contatto Telegram Valerio Rossi oppoure scrivete a: E-mail Valerio Rossi