

Conoscere e sapere è il tuo vero valore aggiunto!
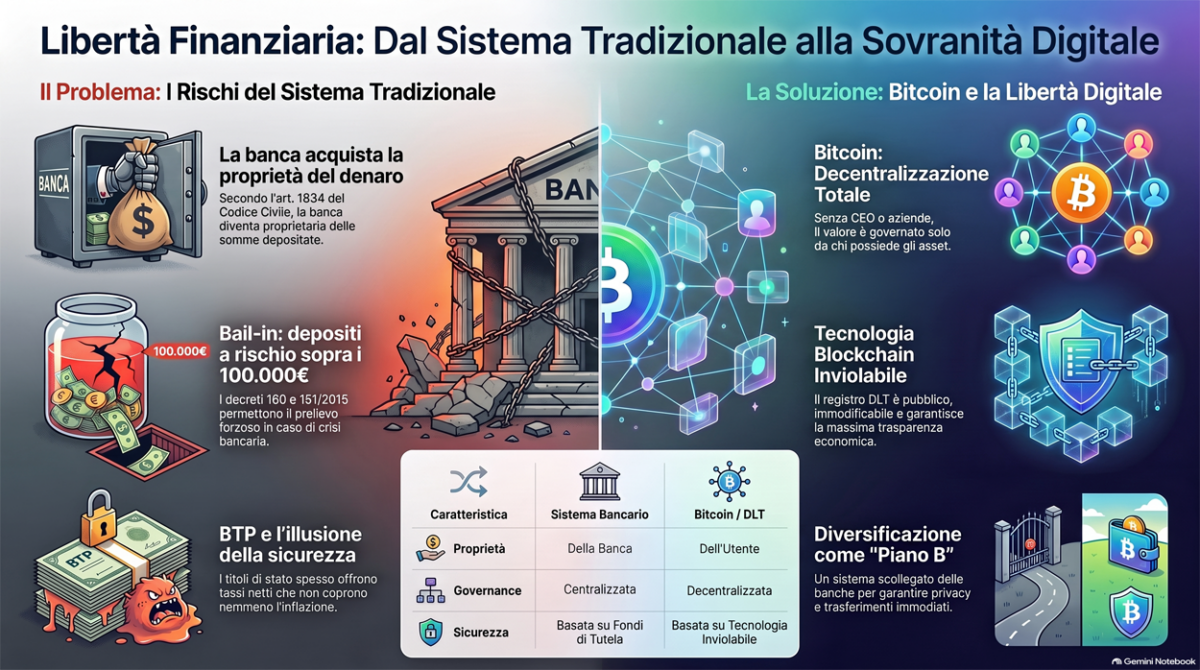
Attraverso una riflessione maturata in quarant’anni di esperienza, l’autore analizza la fragilità del sistema bancario tradizionale, evidenziando come la proprietà dei depositi e i meccanismi di bail-in espongano il risparmiatore a rischi sistemici spesso ignorati. Il testo contrappone queste criticità alla rivoluzione del Bitcoin, descritto come l’unico asset realmente decentralizzato capace di offrire una forma di libertà finanziaria basata sulla tecnologia blockchain piuttosto che sulla delega a intermediari. L’obiettivo finale è promuovere una diversificazione consapevole verso il mondo digitale, inteso come un “Piano B” necessario per tutelare il proprio patrimonio e la propria privacy al di fuori dei circuiti convenzionali.
L’autore conclude esortando il lettore ad agire tempestivamente attraverso la formazione per esplorare alternative concrete che permettano di vivere in modo scollegato dal sistema bancario tradizionale.
L’autore analizza il concetto di libertà finanziaria evidenziando le fragilità strutturali e i rischi del sistema bancario tradizionale, spesso ignorati dai risparmiatori. Attraverso la sua esperienza decennale, mette in guardia sulla proprietà legale dei depositi e sull’inefficienza dei titoli di Stato nel proteggere il potere d’acquisto. In contrapposizione, viene presentato il mondo delle criptovalute e del Bitcoin come un’alternativa decentralizzata e sicura grazie alla tecnologia blockchain. L’obiettivo è spingere il lettore verso una diversificazione consapevole che includa asset digitali per ottenere una reale autonomia economica. Il testo conclude affermando che è possibile vivere indipendenti dai circuiti finanziari classici adottando nuove strategie di gestione del patrimonio.
Attraverso percorsi formativi, invito ad agire immediatamente per costruire un piano B finanziario solido e privato.
Analisi della Libertà Finanziaria e delle Alternative Digitali
Sintesi Esecutiva
Il presente documento analizza il concetto di libertà finanziaria attraverso l’esame critico del sistema bancario tradizionale e le opportunità emergenti nel mercato degli asset digitali. L’analisi evidenzia come l’attuale quadro normativo e sistemico presenti rischi significativi per i risparmiatori, derivanti in particolare dalla natura giuridica dei depositi bancari e dalle clausole di “bail-in”. Al contrario, l’ecosistema delle criptovalute, guidato da Bitcoin e supportato dalla tecnologia Distributed Ledger (DLT), viene presentato come un’alternativa concreta (”Piano B”) per ottenere una reale autonomia finanziaria, maggiore privacy e una riduzione del rischio sistemico. La conclusione fondamentale è che la disconnessione dal sistema bancario tradizionale è oggi tecnicamente possibile e legalmente praticabile attraverso la formazione e l’adozione di strumenti digitali decentralizzati.
1. Criticità del Sistema Finanziario Tradizionale
Il sistema finanziario convenzionale è caratterizzato da rischi strutturali spesso ignorati dai risparmiatori. L’esperienza storica, a partire dal “Lunedì Nero” del 1987 (con il Dow Jones in calo del 22,6%), dimostra la vulnerabilità dei mercati.
1.1 Rischi Legali e Normativi
Il quadro normativo italiano ed europeo ha modificato radicalmente il rapporto tra banca e correntista:
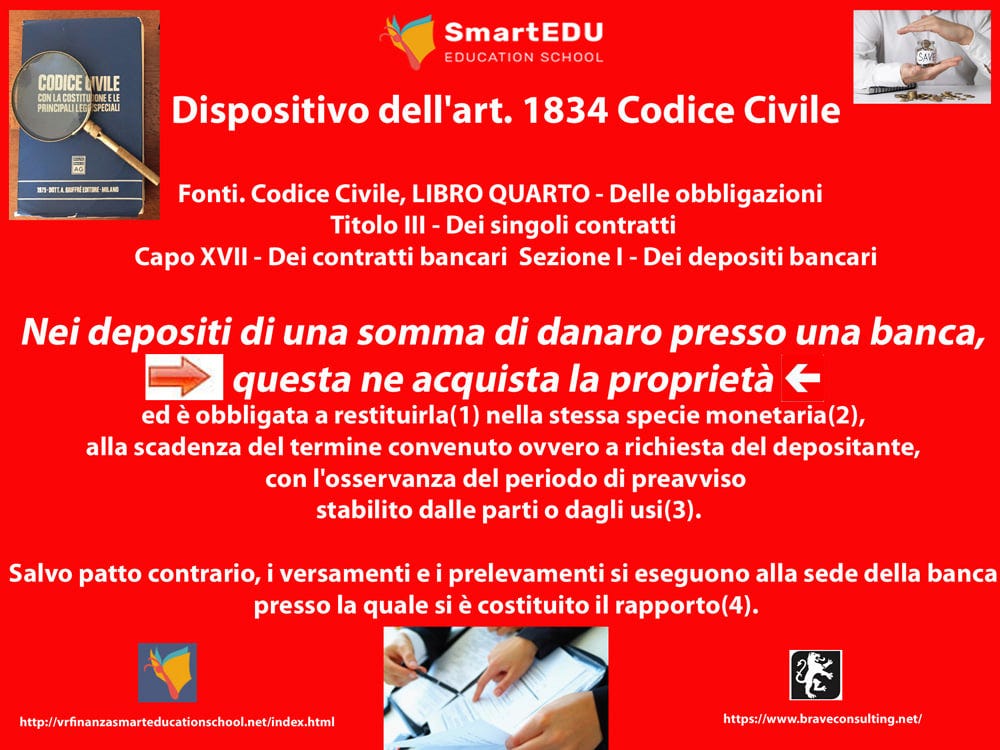
- Proprietà dei depositi (Art. 1834 C.C.): Secondo il Codice Civile, una volta depositata una somma di denaro, la banca ne acquista la proprietà, lasciando al depositante solo un credito.
- Meccanismo del Bail-in: I decreti legislativi 180 e 181 del 2015 stabiliscono che, in caso di crisi bancaria, i depositi e i conti titoli superiori a 100.000 euro possono essere aggrediti per risanare l’istituto.
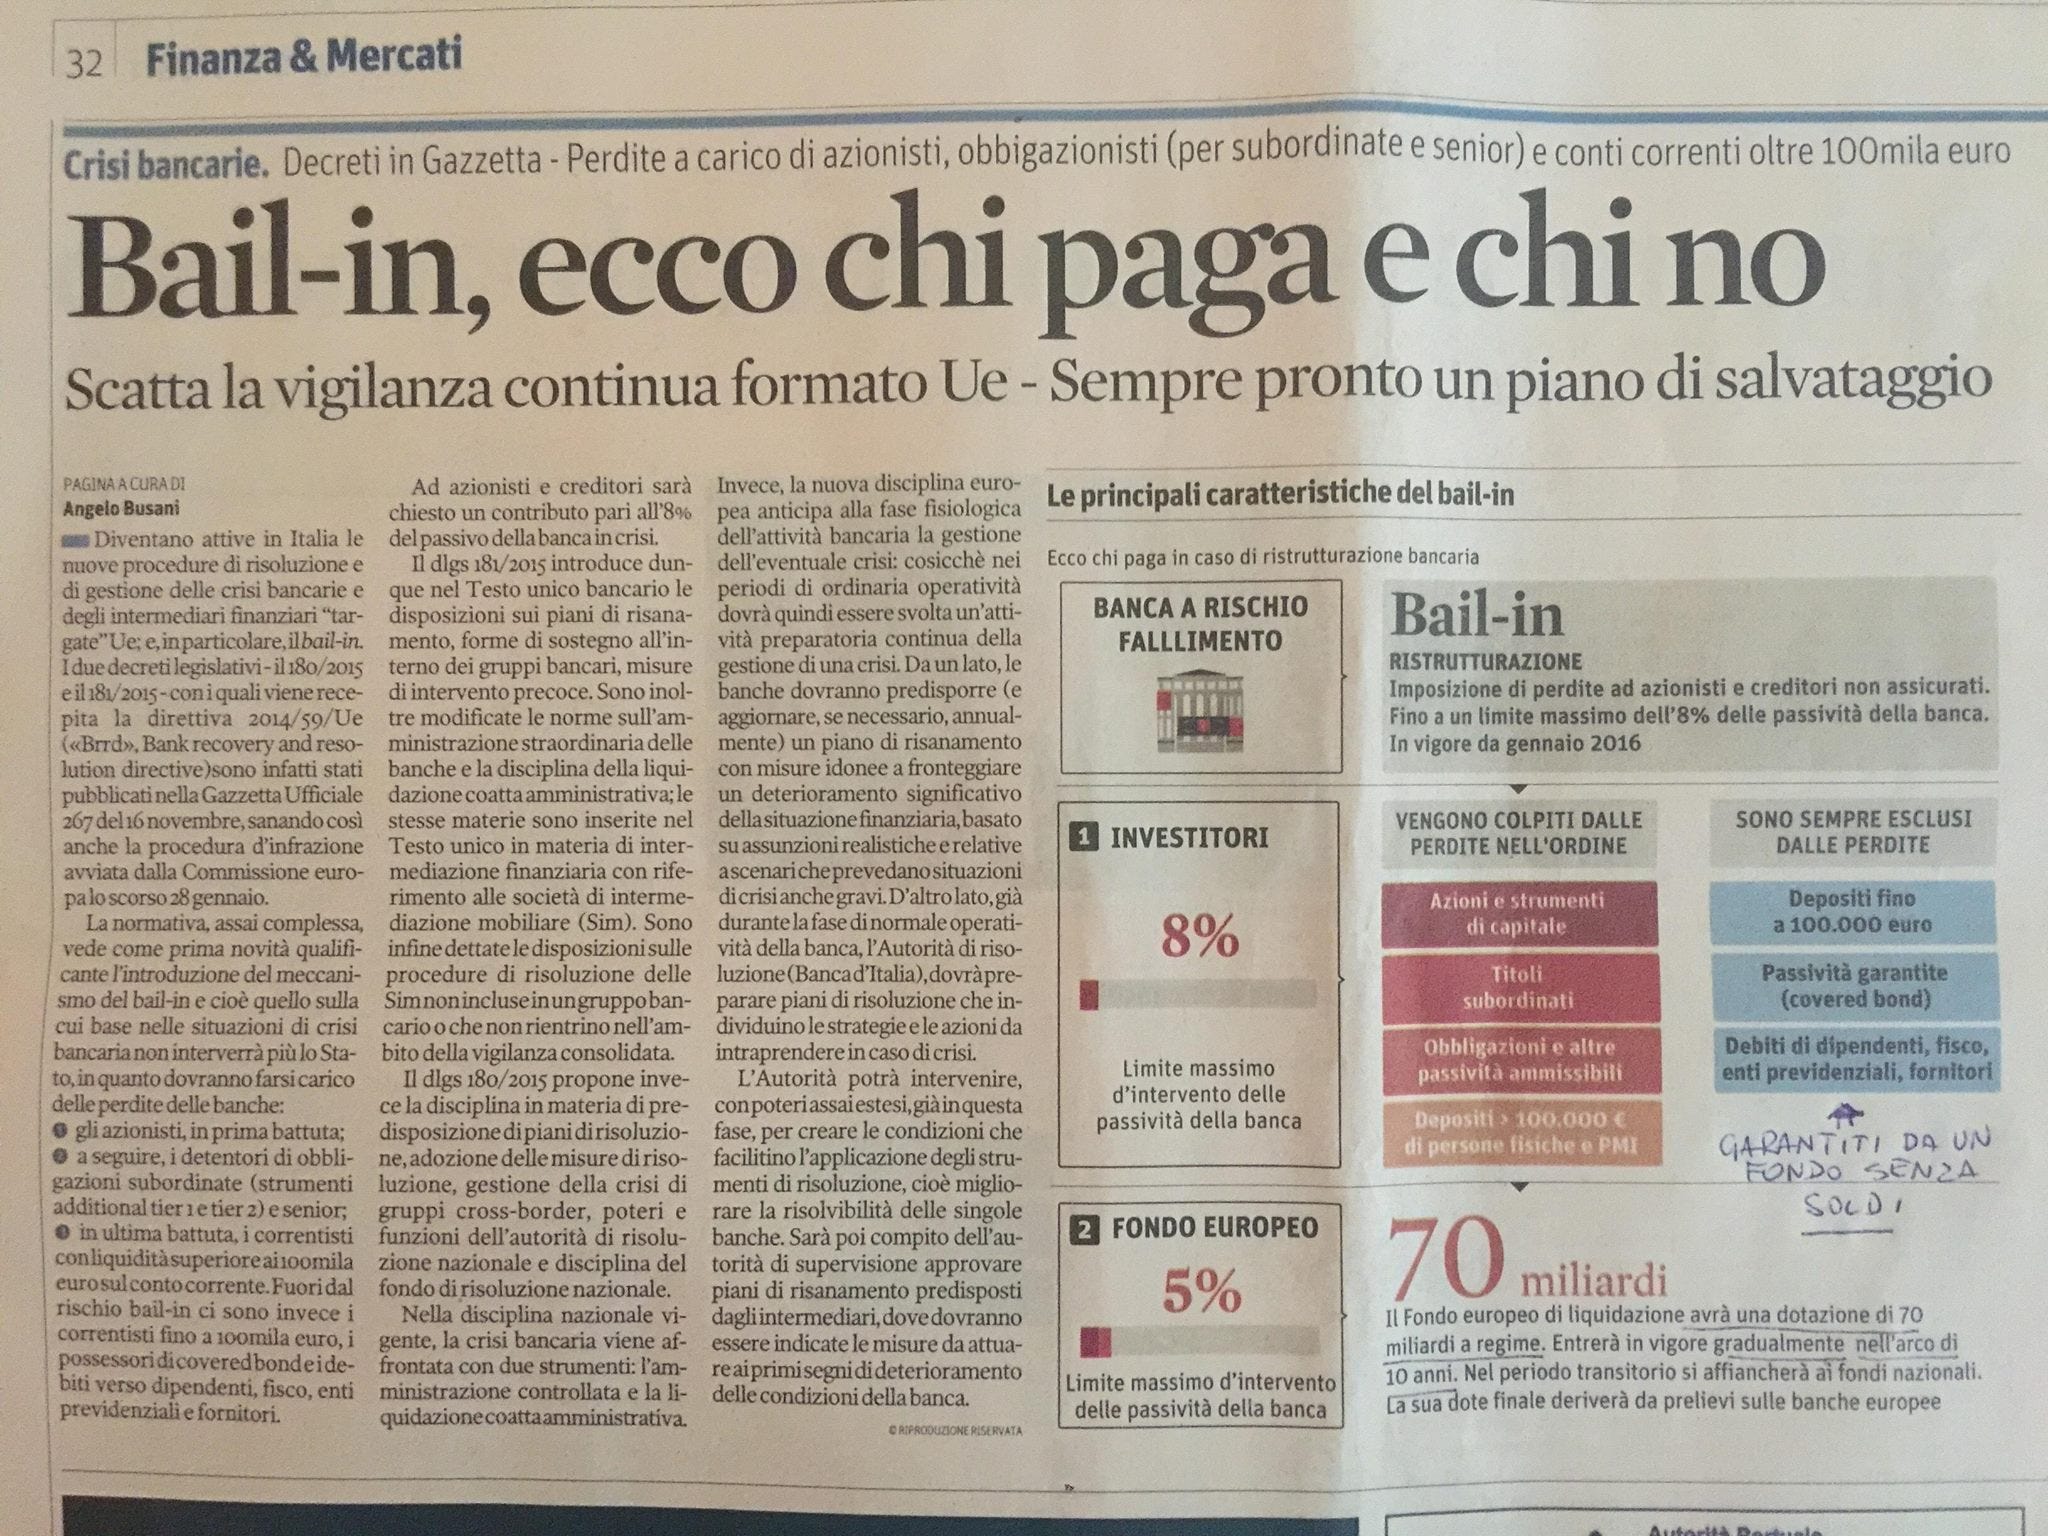
- Inadeguatezza delle tutele: Il Fondo di Tutela del Risparmiatore non dispone di finanziamenti sufficienti per coprire problemi sistemici su larga scala, rendendo incerti i rimborsi per importi inferiori alla soglia critica.
1.2 Limiti degli Strumenti di Risparmio Classici
Molti investitori ricorrono ai Titoli di Stato come bene rifugio, senza tuttavia considerare i limiti reali di tali asset:
Strumento
Criticità Rilevate
BTP (Titoli di Stato)
Rappresentano debito dello Stato italiano; il tasso netto spesso non copre l’inflazione, erodendo il potere d’acquisto.
Fondi Comuni / ETF
Richiedono un’analisi approfondita dei prospetti informativi e delle modalità di gestione, spesso focalizzate più sulla vendita che sulla reale tutela del valore.
2. L’Ecosistema del Valore Digitale
In contrapposizione al sistema centralizzato, il mercato digitale offre una struttura basata sulla trasparenza tecnologica e sulla decentralizzazione.
2.1 Bitcoin e la Decentralizzazione
Bitcoin si distingue radicalmente dalle “altcoin” per la sua natura non societaria:
- Assenza di governance centrale: Non esiste un’azienda o un CEO; il valore e la rete sono rappresentati dai possessori stessi.
- Dominanza di mercato: Bitcoin rappresenta da solo circa il 56% di un mercato digitale globale che vale complessivamente 2.730 miliardi di dollari.
- Fondamento tecnologico: Si basa sulla Blockchain (DLT), una tecnologia pubblica, inviolabile e immodificabile.
2.2 Innovazioni e Intermediazione Digitale
Il mercato ha sviluppato strumenti per facilitare la transizione tra valuta FIAT (tradizionale) e digitale:
- Stablecoin: Strumenti come Tether (USDT) e USDC fungono da filtro per le transazioni, offrendo stabilità in un ambiente volatile.
- Versatilità: Le opzioni digitali permettono pagamenti e trasferimenti immediati con limiti di spesa elevati, superando i vincoli burocratici tipici dei bonifici e dei pagamenti bancari.
3. Verso una Reale Libertà Finanziaria
La libertà finanziaria viene ridefinita non solo come accumulo di ricchezza, ma come capacità di operare al di fuori di un sistema bancario sempre più restrittivo e orientato al controllo delle masse.
3.1 Pilastri dell’Autonomia
- Diversificazione: Principio inderogabile per mitigare il rischio di qualsiasi asset. Il mondo digitale è considerato un “Piano B” prudenziale.
- Privacy: Un fattore determinante nella tutela del patrimonio personale, spesso compromesso dalle normative bancarie stringenti.
- Indipendenza Sistemica: È possibile vivere in modo totalmente scollegato dal sistema tradizionale, effettuando transazioni legali con un rischio sistemico prossimo allo zero.
3.2 La Necessità del Cambiamento
Il passaggio a un modello di gestione finanziaria autonomo richiede un superamento delle abitudini consolidate:
- Consapevolezza: Comprendere che delegare totalmente a intermediari finanziari comporta rischi oggettivi.
- Formazione: Lo studio delle dinamiche digitali è essenziale per comprendere le alternative esistenti.
- Tempestività: L’attesa del “momento giusto” è considerata controproducente; l’azione immediata è necessaria per cogliere le opportunità prima che vengano intercettate da altri.
Conclusioni
L’analisi conferma che il sistema finanziario tradizionale sta manifestando segnali di crescente restrizione e manipolazione narrativa. La tecnologia blockchain e gli asset decentralizzati come Bitcoin offrono una via d’uscita concreta per chi cerca sicurezza, privacy e controllo diretto del proprio valore economico.
La transizione verso questa forma di libertà richiede tuttavia un impegno formativo attivo e la volontà di abbandonare la delega incondizionata alle istituzioni bancarie.
Se vuoi conoscere come, organizzo corsi di formazione dove spiego le mie ricerche, i miei studi e le mie scelte personali.
Perchè ricordatevi che finchè continuerai a fare le cose in modo abitudinario e delegando al sistema tradizionale, ti resterà di continuare la Tua vita con il dubbio che esiste una vera alternativa.
La vita e il lavoro non sono facili per nessuno, ma se non provi a cambiare ti resterà la certezza di non aver provato a farlo!
E aspettare il momento giusto è da folli! Perchè il momento giusto non è domani, l’unico momento è ADESSO. Perchè ricordati che l’opportunità lasciata passare non è andata persa: verrà trovata da qualcun’altro.
Contatto: vrfinanza@protonmail.com
Valerio Rossi, formatore finanziario e digitale
